ROAS neden tek başına yeterli değil?
ROAS, reklama atfedilen satış gelirinin reklam harcamasına oranıdır. CAC ise seçtiğiniz hesaplama kapsamındaki müşteri edinme giderinin yeni müşteri sayısına bölünmesidir. Reklam paneli beş kat gelir gösterdiğinde işletmenin beş kat kâr ettiğini söyleyemezsiniz. Ürün, kargo, komisyon, iade ve üretim maliyetleri de satışın içindedir. Önce aynı para birimini, aynı tarih aralığını ve aynı gelir tanımını kullandığınızdan emin olun.
Varsayımsal ürün ekonomisi
Bir siparişten, iadeler ve dolaylı vergiler ayrıldıktan sonra 1.000 TL gelir kaldığını; ürün, ödeme, paketleme ve teslim maliyetlerinin 600 TL olduğunu varsayın. Reklam öncesi katkı 400 TL'dir. Bu siparişi almak için 350 TL harcanırsa sabit gider ve gelir vergisi öncesi 50 TL kalır. Reklam maliyeti 450 TL'ye çıkarsa sipariş büyüdükçe zarar da büyür. Aynı örnekte, varsayımlar değişmezken reklam öncesi katkı oranı %40 olduğundan başabaş ROAS 1 / 0,40 = 2,5'tir. Bu sınır sabit giderleri karşılamaz.
Paneldeki satış ile gerçek siparişin eşleşmesi
Satın alma olayının yalnızca sipariş başarıyla tamamlandığında ve bir kez çalıştığını kontrol edin. Test siparişini mümkünse test ortamında oluşturun. Yinelenen olaylar, iptal edilen siparişler ve ödeme aşamasına gelen ama ödemeyen ziyaretçiler sonuçları şişirebilir. Reklam platformları aynı müşteriyi farklı temaslardan kendilerine atfedebilir; iki platformun satışlarını doğrudan toplamayın. Muhasebe veya sipariş sistemiyle günlük mutabakat kurmak, renkli grafiklerden daha önemli olabilir.
CAC ile yaşam boyu değeri karıştırmayın
İlk sipariş zararlı olduğu halde 'Müşteri tekrar alır' düşüncesiyle bütçeyi artırmak tehlikelidir. Tekrar satın alma varsayımını gerçek müşteri gruplarıyla sınayın: aynı ay gelen müşterilerin sonraki aylarda ne kadar katkı bıraktığını izleyin. Henüz veriniz yoksa gelecekteki satışları kesin kabul etmeyin. CAC hesaplamasında yalnızca reklam gideri mi, ajans ve üretim giderleri de mi var, raporun başında belirtin. Farklı tanımlar üzerinden iki kampanyayı karşılaştırmak yanlış karar verir.
Bütçe artırma kararı
İlk denemede günlük üst harcama sınırı ve kabul edilebilir edinme maliyetini önceden belirleyin. Daha yüksek bütçe aynı oranda daha fazla iyi müşteri getirmeyebilir; kitle ve gösterim dağılımı değişir. Artışları küçük yapıp sipariş kalitesi, iade ve teslim kapasitesini birlikte izleyin. Bir kampanyanın iyi görünmesi onu sonsuza kadar çalıştırmak için gerekçe değildir. Teklifin eskimesi veya rakip fiyatların değişmesi sonucu etkileyebilir.
Çalışma ödevi olarak son on gerçek siparişin net satışını, değişken giderini ve edinme maliyetini yazın. İade ihtimali için ayrı bir satır açın. Son sütunda reklam sonrası katkıyı hesaplayın. Böylece hangi ürünün daha fazla reklamı taşıyabileceğini ciroya bakmadan değerlendirebilirsiniz.
Sık sorulan sorular
Bu rehberin sonunda ne hazırlayabilirim?
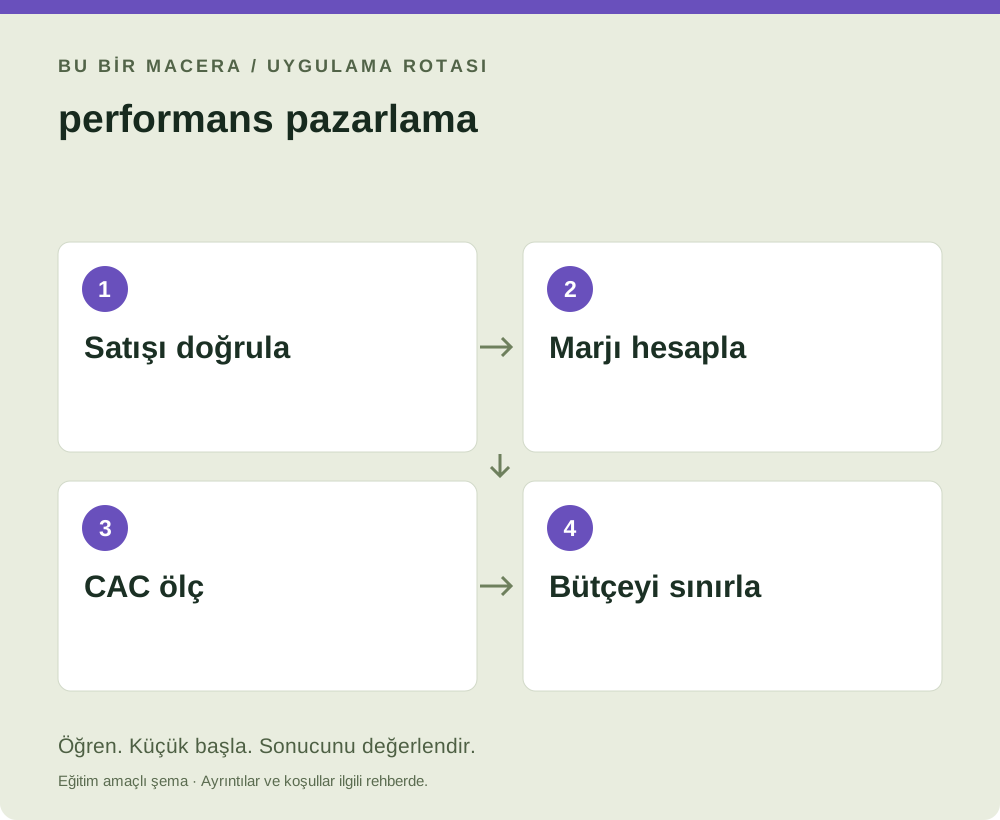
Satışı doğrula → Marjı hesapla → CAC ölç → Bütçeyi sınırla. Bu sırayı kendi koşullarına uyarlayarak küçük bir çalışma dosyası oluşturabilirsin.
Buradaki örnekler kazanç garantisi mi?
Hayır. Sayısal örnekler yöntemi açıklamak için varsayımsaldır. Sonuçlar beceriye, maliyete, talebe ve piyasa koşullarına göre değişir.
Kaynaklar ve güncel koşullar
Platform kuralları ve mevzuat değişebilir. Sayfadaki hesap ve uygulama örnekleri eğitim içindir; ilgili koşulları aşağıdaki resmî kaynaklardan ayrıca kontrol et.