Pourquoi le ROAS seul ne suffit-il pas ?
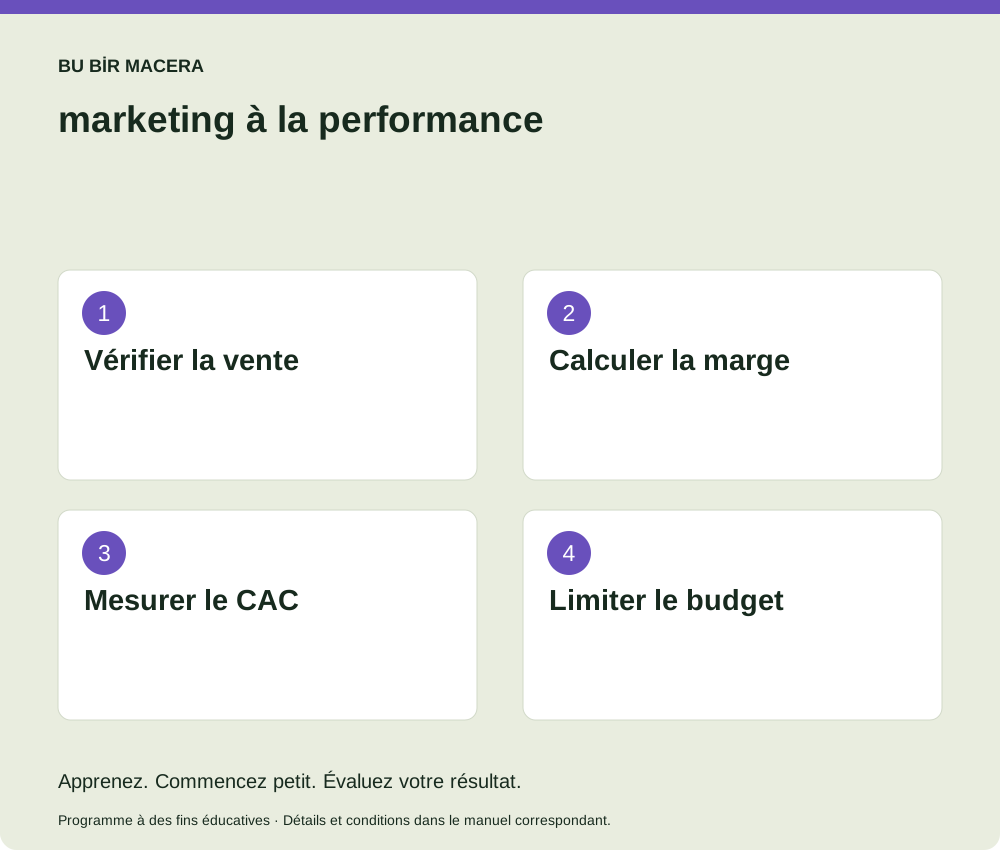
Le ROAS est le rapport entre le chiffre d'affaires attribué à la publicité et les dépenses publicitaires. Le CAC est la dépense d'acquisition de clients dans le cadre du calcul que vous choisissez divisée par le nombre de nouveaux clients. Vous ne pouvez pas dire que l'entreprise réalise des bénéfices cinq fois supérieurs alors que le panneau publicitaire affiche des revenus cinq fois supérieurs. Le produit, l’expédition, la commission, les retours et les frais de production sont également inclus dans la vente. Tout d’abord, assurez-vous que vous utilisez la même devise, la même plage de dates et la même définition du revenu.
Économie des produits hypothétiques
Une commande laisse 1 000 TRY, net des retours et taxes indirectes ; Supposons que les frais de produit, de paiement, d’emballage et de livraison s’élèvent à 600 TRY. La contribution préalable à l'annonce est de 400 TRY. Si 350 TRY est dépensé pour acheter cette commande, il vous restera 50 TRY avant dépenses fixes et impôt sur le revenu. Si le coût publicitaire augmente jusqu'à 450 TRY, plus la commande est importante, plus la perte est importante. Dans le même exemple, avec les hypothèses inchangées, le ROAS d'équilibre est de 1/0,40 = 2,5 puisque le taux de cotisation pré-publicité est de 40 %. Ce plafond ne couvre pas les dépenses fixes.